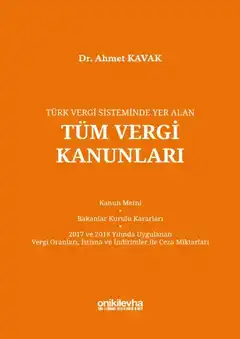
Türk Vergi Sisteminde Yer Alan Tüm Vergi Kanunları Dr. Ahmet Kavak PDF
- Yayınevi
- ON İKİ LEVHA YAYINCILIK
- Sayfa Sayısı
- 974
- ISBN
- 9786051529813
- Dil
- Türkçe
Yarım asra yakın bir uygulamacı olarak sürekli vergi kanunlarında yapılan değişiklikleri izlemek zorunda olmanın bilinci içerisinde birçok meslek mensubu gibi, değişik kişi ve kurumlar ile yayınevleri tarafından hazırlanıp piyasaya sunular vergi kanunlarından yararlanma yolunu tercih ettim ve bu metinlerin doğruluğu konusunda en küçük bir endişe duymadım. Ancak son üç yıl içinde gerek Üniversitelerde ve gerekse İSMMMO Akademide YMM sınavları öncesi katıldığım eğitimler sırasında madde metinlerinde rastladığım farklılıklar üzerine 2015 yılı içinde Gelir İdaresi Başkanlığının internet sitesi (http://www.gelirler.gov.tr/) ile Mevzuatı Geliştirme ve Yayın Genel Müdürlüğü internet sitesindeki http://www.mevzuat.gov.tr vergi kanunları esas alınarak 6 farklı birim tarafından basılmış vergi kanunlarını üzerinde yaptığım bire bir madde karşılaştırmalarında aşağıda belirtilen uyumsuzlukların varlığını tespit ettim. 1.Bir kısım madde metinlerinde yürürlükte olan bazı paragraflar atlanmıştır. 2.Bir kısım maddelerde yapılan değişiklikler yerine işlenmemiştir. 3.Madde metni içinde yer alan rakamsal değerlerin yerine kanunların piyasaya verildiği yıl içinde uygulanan ve yeniden değerleme oranlarına göre artırılan tutarlara yer verilmiştir. 4.Bir kısım kanunlarda ki vergi oranlarının Bakanlar Kurulunca belirlenen tutarları madde metni içine kanun değişikliği gibi yazılmıştır. 5. Kanun maddelerinde yapılan değişikliği sağlayan kanun numaralarının ilgili madde metine yanlış yazılmıştır. 6. Yapılan değişiklik nedeniyle yürürlükten kaldırılmış olan bazı hükümler halen madde metni içerisinde muhafaza edilmiştir. Bu uyumsuzluk ve madde metindeki bir kısım yanlışlıklar ile özellikli olarak her yıl yeniden değerleme oranı dikkate alınarak Maliye Bakanlığı tarafından belirlenen tutarlar ile Bakanlar Kurulu tarafından uygulanması öngörülen vergi oranlarının madde hükmü gibi ilgili maddesi içine fıkra veya bend şeklinde yazılmış olması beni bu yaptığım çalışmayı sizlerle paylaşmam gerektiği düşüncesine sevk etmiştir. Dolayısıyla öğrencilere ve uygulamacılara öncelikli olarak doğru bir kanun metni sunmak amacıyla başladığım bu çalışmada; kanun maddesi ile ilgili varsa Bakanlar Kurulu Kararlarını ilgili madde metninin altında belirtmek ve 2017 ile 2018 yıllarında uygulanan ve yeniden değerleme oranına göre belirlenen tutarlar da ilgili tebliği sayısı ile birlikte yer vermek suretiyle bu çalışmayı tamamlamış oldum.
KİTAPİNDİR KİTAPLIĞIZorunlu Din Dersinin Hukukiliği SorunuDr. Serkan Kızılyel
KİTAPİNDİR KİTAPLIĞIZincirleme SuçDr. Buket Öz Tüydaş
KİTAPİNDİR KİTAPLIĞIZor Kullanma Teknikleri & Bedeni Güç ve CopYüksel Toprak
KİTAPİNDİR KİTAPLIĞIZimmet - Rüşvet İrtikap ve Görevi Kötüye Kullanma Suçları Kamu Görevlisi Kavramı - Kamu İdaresine Karşı İşlenen Diğer SuçlarNecati Meran
KİTAPİNDİR KİTAPLIĞIZimmet SuçuAv. Çağatay Uygun
KİTAPİNDİR KİTAPLIĞIZimmetMert Asker Yüksektepe
KİTAPİNDİR KİTAPLIĞIZenith Adli Hakimlik Özel HukukKolektif
KİTAPİNDİR KİTAPLIĞIZenith Kaymakamlık HukukuKolektif
KİTAPİNDİR KİTAPLIĞIZararı Azaltma KülfetiPınar Altınok Ormancı
KİTAPİNDİR KİTAPLIĞIZararın ve Tazminatın Belirlenmesine İlişkin Haksız Fiil Hükümlerinin Borca Aykırılıkta Kıyasen UygulanmasıHilal Daver
KİTAPİNDİR KİTAPLIĞIZaman ve Aşımı Ağır İnsan Hakları İhlallerinin Kılıfını KaldırmakKerem Altıparmak
KİTAPİNDİR KİTAPLIĞIZamanaşımından FeragatMeliha Sermin Paksoy