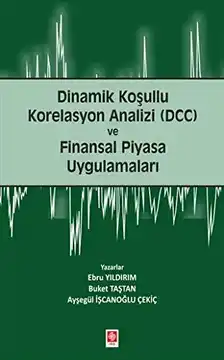
Dinamik Koşullu Korelasyon Analizi (Dcc) ve Finansal Piyasa Uygulamaları kitap kapağı Dijital kitaplık

Dinamik Koşullu Korelasyon Analizi (Dcc) ve Finansal Piyasa Uygulamaları Ebru Yıldırım PDF

Ebru Yıldırım

7 görüntülenme 0 indirme
Yayınevi
EKİN KİTABEVİ YAYINLARI
Sayfa Sayısı
111
ISBN
9786053279235
Dil
Türkçe
Yayın Tarihi
2019-08-08
YENİ BİR DÜNYANIN KAPISINI ARALA

Kitap Hakkında

BİRİNCİ BÖLÜM Doğrusal Zaman Serisi Modelleri 1.1. Durağanlık Kavramı 1.2. Otokorelasyon ve Kısmi Otokorelasyon Fonksiyonu 1.3. Doğrusal Zaman Serisi Modelleri İKİNCİ BÖLÜM Tek Değişkenli Koşullu Değişen Varyans Modelleri 2.1. Simetrik Tek Değişkenli Otoregresif Değişen Varyans Modelleri 2.2. Tek Değişkenli Asimetrik Otoregresif Değişen Varyans Modelleri ÜÇÜNCÜ BÖLÜM Çok Değişkenli Koşullu Değişen Varyans Modelleri 3.1. VECH GARCH 3.2. BEKK GARCH 3.3. Koşullu Korelasyon Modelleri DÖRDÜNCÜ BÖLÜM DCC ile Piyasalar Arası Etkileşimlerin Analizi 4.1. Uygulama 1 4.2. Uygulama 2

Bunlar da İlgini Çekebilir

1 / 2